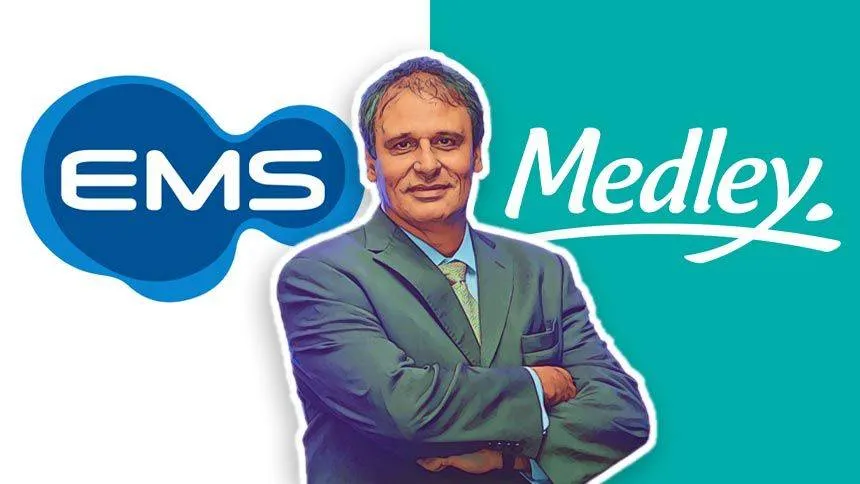

Depois de virar a página sobre o frustrado aumento de participação acionária na Hypera, a farmacêutica EMS, líder do mercado de medicamentos genéricos do Brasil, está preparando uma oferta na ordem de US$ 500 milhões à francesa Sanofi pela Medley, fontes a par das movimentações informaram ao NeoFeed.
A empresa americana de consultoria financeira Lazard foi contratada pela gigante francesa para vender a operação de genéricos no Brasil. A primeira ação, já em execução, foi organizar o spin-off da Medley com as operações da Sanofi, preparando o terreno para a venda.
Na prática, o CEO da Sanofi no Brasil, Fernando Sampaio, já não responde mais diretamente pela empresa de genéricos, que foi comprada em 2009, da família Negrão, por R$ 1,5 bilhão. Desde o início de agosto, Lucia Armada Rossato ocupa o posto de diretora geral. Ainda que a executiva se reporte a Sampaio, o movimento integra o plano de independência da empresa brasileira. A produção, inclusive, já não é mais compartilhada.
O assessor financeiro também já iniciou o processo de cadastro com possíveis interessados, mas a perspectiva é que o processo de venda seja efetivamente iniciado em janeiro, com previsão de conclusão até o fim do primeiro semestre de 2026. Segundo apurou o NeoFeed, a Sanofi pretende chegar a um valor de US$ 1 bilhão pelo ativo, o dobro do que a EMS pretende oferecer.
O racional da compra da Medley pela EMS está na possibilidade real da consolidação da liderança companhia no setor de genéricos, trazendo para o seu grupo a terceira colocada no ranking nacional, atrás da Eurofarma.
“A Sanofi tem falado em US$ 1 bilhão, mas dada a competitividade do setor e a alta dos juros, a Medley hoje é uma empresa que vale a metade disso, ou algo equivalente a R$ 3 bilhões”, conta ao NeoFeed um executivo importante do mercado farmacêutico, com trânsito na EMS.
“O valuation que eles propõem está fora da realidade. Na França, os controladores da Sanofi já começam a entender isso e estão preparados para reduzir esse valor”, afirma a fonte consultada.
Além disso, há um importante ponto logístico que pesa a favor da empresa controlada pela família Sanchez, que é a proximidade entre os dois parques fabris. A sede da EMS, onde a empresa tem uma fábrica, fica em Hortolândia (SP), a apenas 20 quilômetros da unidade da Medley, em Campinas (SP).
Como a EMS já trabalha no plano de expansão, a partir da entrada da companhia no mercado de canetas emagrecedoras – o NeoFeed revelou com exclusividade a entrada dos medicamentos Olire e Lirux nas farmácias no dia 4 de agosto –, ter uma fábrica tão próxima de sua principal unidade pode ajudar nesse crescimento.
Justamente por essa sinergia e pela oportunidade de impedir que outra farmacêutica conquiste essa fatia de mercado, em um público consumidor que é parecido com a EMS, que a companhia pretende adotar uma postura agressiva e bem competitiva no certame.
Se for necessário, vai aumentar a proposta para confirmar a compra da Medley. Mas isso vai depender do ritmo das negociações. “A EMS será muito competitiva neste deal. O mercado de genérico é um business de acesso e volume. A empresa precisa ter volume para o negócio ser interessante.”
Caso efetivamente saia vencedora do processo de aquisição, a EMS já decidiu que não irá se desfazer da marca. A ideia é manter a competição nas farmácias entre os genéricos da EMS e da Medley e permitir a disputa na preferência do consumidor. Nesse sentido, o price point das duas é parecido.
Em 2024, a Medley registrou faturamento de R$ 1,5 bilhão, com 220 milhões de unidades (caixas de medicamentos) vendidas. Para 2025, a perspectiva é de um crescimento em torno de 10%. A empresa brasileira é uma das últimas unidades de genéricos da Sanofi.
O Grupo NC, controladora da EMS, deve fechar 2025 com uma receita de R$ 10 bilhões. Deste total, 40% correspondem ao volume de vendas das marcas de genéricos. Somente a EMS, a maior empresa do grupo, faturou R$ 2,3 bilhões no ano passado. Com a compra da Medley, passaria a ser uma empresa de cerca de R$ 12 bilhões.
Somando toda a produção, a empresa produz mais de um bilhão de caixas de medicamentos. Em comprimidos, são mais de 18 bilhões de unidades por ano.
A aquisição da Medley não seria a primeira operação realizada com a farmacêutica francesa. Em 2023, a EMS comprou a empresa de cosméticos Dermacyd da Sanofi, por € 66 milhões.
No começo de agosto, a coluna de Lauro Jardim, do jornal O Globo, revelou que a EMS tinha interesse na compra da Medley.
Possíveis concorrentes na disputa
A EMS considera ter vantagem nessa corrida justamente por não ter dívida. Inclusive os recursos para a compra sairiam do próprio caixa. Há quem acredite no mercado que a Hypera pode também fazer uma proposta. O problema é que a empresa tem um endividamento alto, de R$ 7,6 bilhões no segundo trimestre, e uma alavancagem financeira de 2,6 vezes a dívida líquida sobre o Ebitda.
A saída, nesse caso, seria a Votorantim, hoje dona de 11% da Hypera, que poderia fazer esse aporte e aumentar sua participação na companhia. Com isso, acabaria diluindo a fatia dos outros acionistas. Mas o custo seria alto, tanto internamente quanto no mercado.
Na quinta-feira, 7 de julho, o Conselho Administrativo de Defesa Econômica (Cade) aprovou a criação do bloco de controle na Hypera, celebrado em julho e formado pelo fundador João Alves de Queiroz Filho, o Júnior (com 27,3%), o fundo mexicano Maiorem (14,7%), Alvaro Stainfeld Link (0,1%), além da Votorantim. Juntos, eles têm 53% de participação na companhia.
Com validade de 10 anos, o acordo, na prática, blinda a companhia, pelo menos por enquanto, de qualquer nova investida da EMS pelo controle da empresa. O fundo Perenne, veículo de investimento de Carlos Sanchez, da EMS, tem 6% de participação, segundo consta no portal de relações com investidores da Hypera.
A Eurofarma, que comprou em 2023 a Genfar, unidade de genéricos da Sanofi na Colômbia, por € 299 milhões, é outra empresa que poderia entrar na briga, mas também enfrenta um endividamento alto, com alavancagem de 4,08 vezes a equação dívida líquida versus Ebitda no primeiro trimestre. O resultado do segundo trimestre sairá no dia 14 de agosto.
Com a necessidade de financiamento para uma possível compra, o movimento fica mais difícil, em um cenário de taxa Selic a 15% ao ano. Seria uma espécie de “ativo certo, mas na hora errada” para algumas das concorrentes do setor farmacêutico que enfrentam problemas de caixa.
Há também a chance de um fundo de investimentos outsider, sem presença no segmento de medicamentos, nacional ou estrangeiro, participar da disputa. A dificuldade, nesse caso, seria em manter a operação de pé, que é considerada complexa.
“Operar genéricos não é simples. É um mercado nervoso e extremamente agressivo, o que pode afastar esses fundos”, diz o executivo da área.
Fonte ==> NEOFEED